Argent malaisie en euro : taux de change et conversion du ringgit malaisien en 2026
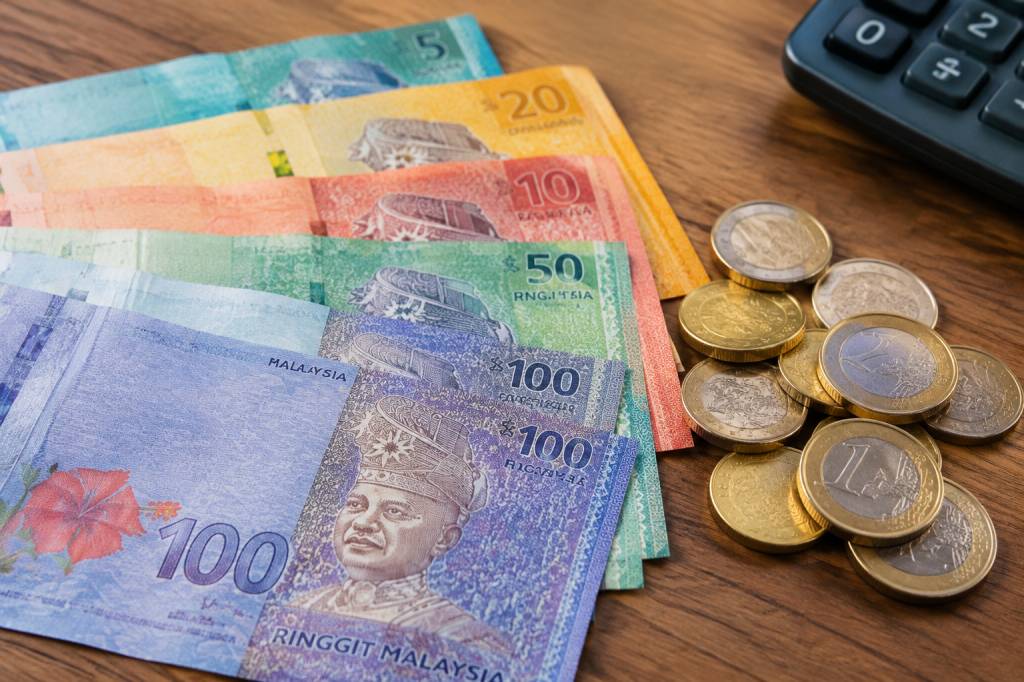
En Malaisie, les prix s’affichent en ringgits. Pour un voyageur français, la question arrive vite : combien vaut un ringgit en euros, et quel montant retirer avant de partir ? En 2026, la réponse dépend du taux du jour, mais aussi de frais parfois discrets. Une conversion apparemment simple peut donc réserver quelques surprises — surtout au moment de régler un hôtel ou de retirer de l’argent à l’aéroport.
Voici les repères essentiels pour comprendre le change entre l’euro et le ringgit malaisien, convertir un montant sans se tromper et éviter les frais inutiles. Le point de départ est simple : il n’existe pas un taux unique valable partout ni pour toute l’année.
Le ringgit malaisien, la monnaie de la Malaisie
La monnaie officielle de la Malaisie est le ringgit malaisien, dont le code international est MYR. Son symbole est généralement RM. Le mot « ringgit » signifie « dentelé » en malais, en référence aux bords irréguliers des anciennes pièces espagnoles qui circulaient dans la région. Aujourd’hui, les voyageurs rencontreront surtout des billets et des pièces modernes, ainsi que des paiements par carte dans les villes.
Le ringgit est divisé en 100 sen. Dans la vie quotidienne, les prix sont souvent indiqués en ringgits, par exemple RM 12 pour un repas ou RM 80 pour une course en taxi. Le code MYR apparaît plus volontiers dans les applications bancaires et les outils de conversion.
Pour passer de l’euro au ringgit, il faut garder à l’esprit que le taux varie selon les marchés, les banques et les prestataires de paiement. Le chiffre affiché par un convertisseur en ligne correspond généralement à un taux de référence. Il ne garantit pas que vous obtiendrez exactement cette somme au guichet ou lors d’un paiement par carte.
Quel est le taux euro-ringgit en 2026 ?
Un taux de change évolue au fil des jours, parfois même au cours d’une même journée. Il est influencé notamment par la situation économique, les décisions des banques centrales, les échanges commerciaux et les mouvements des marchés financiers. Il serait donc trompeur de présenter un chiffre unique comme « le taux de 2026 » : celui-ci dépend de la date précise à laquelle la conversion est faite.
Pour connaître le cours actuel, consultez un convertisseur reconnu ou l’application de votre banque, puis vérifiez le taux réellement appliqué au moment de la transaction. Ce dernier peut différer du taux de référence en raison d’une marge de change ou de frais additionnels.
Pour illustrer les calculs dans cet article, prenons un taux entièrement fictif et arrondi : 1 euro = 5 ringgits. Ce chiffre sert uniquement d’exemple pédagogique. Il ne s’agit ni d’une cotation du jour ni d’une prévision pour 2026. Au taux réel, le résultat devra être recalculé.
Comment convertir des ringgits en euros ?
Pour convertir des ringgits en euros, divisez le montant en ringgits par le nombre de ringgits correspondant à un euro. Avec notre exemple fictif de 1 EUR = 5 MYR, la formule est la suivante : montant en MYR ÷ 5 = montant en EUR.
- 50 MYR ÷ 5 = 10 EUR ;
- 100 MYR ÷ 5 = 20 EUR ;
- 500 MYR ÷ 5 = 100 EUR.
Dans l’autre sens, pour convertir des euros en ringgits, multipliez le montant en euros par le taux. Avec le même exemple, 100 euros multipliés par 5 donnent 500 ringgits. Ces calculs ne tiennent pas compte des commissions : ils permettent seulement d’estimer la valeur au taux retenu.
Un calcul mental rapide peut aider pendant un voyage, à condition de se souvenir qu’il reste approximatif. Si le taux observé tourne autour de cinq ringgits pour un euro, diviser un prix en ringgits par cinq donne une estimation en euros. Un repas à RM 25 représenterait ainsi environ 5 euros, avant les éventuels frais de paiement.
Quelques conversions pour préparer son budget
Le tableau ci-dessous utilise toujours le taux fictif de 1 EUR = 5 MYR. Il donne des ordres de grandeur, pas des montants garantis pour 2026.
- 10 EUR correspondent à 50 MYR ;
- 20 EUR correspondent à 100 MYR ;
- 50 EUR correspondent à 250 MYR ;
- 100 EUR correspondent à 500 MYR ;
- 1 000 MYR correspondent à 200 EUR.
Ces repères deviennent pratiques lorsqu’on compare un prix affiché à Kuala Lumpur avec un budget établi en euros. Mais la précision apparente d’un calcul ne doit pas faire oublier le taux réellement appliqué. Un écart minime sur une petite dépense pèse peu ; répété sur plusieurs retraits et paiements, il finit par compter.
Le taux affiché n’est pas toujours celui que vous payez
Les prestataires peuvent appliquer une marge au taux de référence. À cela s’ajoutent parfois des frais fixes ou un pourcentage sur la transaction. Une opération annoncée « sans commission » n’est donc pas forcément gratuite : le coût peut être intégré au taux de conversion, moins avantageux que celui consulté en ligne.
Un exemple permet de mesurer l’écart. Imaginons que vous convertissiez 200 euros. Au taux fictif de 5 MYR pour 1 EUR, vous devriez recevoir 1 000 ringgits avant frais. Si le prestataire applique un taux moins favorable de 4,8 MYR pour 1 EUR, le montant tombe à 960 ringgits. La différence est de 40 ringgits, sans même qu’une commission distincte apparaisse sur le reçu.
Avant de confirmer, regardez le montant final qui sera débité ou remis. Si l’application affiche le taux, vérifiez-le. Si un guichet annonce uniquement « zéro commission », demandez combien de ringgits vous obtiendrez exactement pour la somme que vous souhaitez échanger.
Retirer de l’argent ou payer par carte en Malaisie ?
Dans les grandes villes et les lieux fréquentés, les cartes bancaires sont largement acceptées dans les hôtels, les centres commerciaux et de nombreux restaurants. En revanche, les marchés, les petites échoppes, certains transports ou des établissements plus éloignés peuvent préférer l’argent liquide. Disposer de quelques ringgits reste donc utile, même si vous payez souvent par carte.
Les distributeurs automatiques permettent de retirer des ringgits, mais deux types de frais peuvent s’appliquer : ceux de la banque locale et ceux de votre banque française. Consultez les conditions de votre carte avant le départ. Certaines banques proposent des retraits à l’étranger à frais réduits ; d’autres facturent un montant fixe, auquel peut s’ajouter une commission proportionnelle.
Pour limiter le coût, mieux vaut souvent éviter les retraits de très petites sommes répétés. Cela ne signifie pas qu’il faille retirer l’équivalent de tout son budget en une fois : transporter beaucoup d’espèces n’est ni nécessaire ni prudent. Le bon compromis dépend des frais de votre carte, de la durée du séjour et des endroits visités.
Conversion dynamique : choisir la bonne devise au terminal
Lors d’un paiement par carte ou d’un retrait, le terminal peut proposer de débiter votre compte en euros plutôt qu’en ringgits. Cette option, appelée conversion dynamique, paraît rassurante : le montant est immédiatement lisible. Mais elle s’accompagne souvent d’un taux moins favorable que celui de votre banque ou du réseau de paiement.
Lorsque l’appareil vous demande de choisir, comparez les informations affichées. En règle générale, choisir la devise locale — MYR — permet à votre banque ou à l’émetteur de la carte d’effectuer la conversion. Cela ne garantit pas l’absence de frais, mais évite souvent le taux proposé par le commerçant ou le distributeur.
Le principe est simple : si vous êtes en Malaisie, demandez à payer en ringgits, sauf si vous avez une raison claire de choisir autrement. Prenez quelques secondes pour lire l’écran. Dans un hall d’aéroport animé, la tentation de valider rapidement est compréhensible ; c’est aussi là que les choix de devise passent facilement inaperçus.
Où changer ses euros en ringgits ?
Plusieurs solutions existent : retirer des ringgits à un distributeur, échanger des euros dans un bureau de change ou utiliser une carte bancaire. Le choix dépend du taux proposé, des frais, de votre itinéraire et du niveau de confort recherché.
- À l’aéroport : pratique à l’arrivée, mais les taux peuvent être moins intéressants. Échangez seulement une petite somme si vous avez besoin de liquide immédiatement.
- En ville : les bureaux de change permettent de comparer plusieurs offres. Demandez le montant net remis, et non seulement le taux annoncé.
- Au distributeur : vous obtenez des ringgits sans transporter d’euros à échanger, mais vérifiez les frais locaux et ceux de votre banque.
- Par carte : cette solution est commode pour les dépenses importantes, à condition de connaître les frais de paiement à l’étranger et de choisir la devise locale au terminal.
Évitez de changer tout votre argent au premier guichet venu. Une comparaison rapide peut révéler une différence sensible. Regardez aussi les conditions pratiques : reçu, éventuels frais fixes, somme minimale et transparence du calcul.
Les erreurs fréquentes à éviter
La première erreur consiste à confondre taux de référence et taux de transaction. Le taux affiché dans un moteur de recherche donne un repère, pas une promesse. La deuxième est de ne regarder que la mention « sans frais » sans vérifier le montant final. La troisième consiste à accepter automatiquement la conversion en euros proposée par un terminal.
Autre piège : comparer des taux calculés à des moments différents. Comme les cours évoluent, un chiffre consulté le matin peut ne plus correspondre à celui appliqué le soir. Pour faire une comparaison utile, vérifiez les offres au même moment et sur le même montant.
Enfin, ne fondez pas votre budget sur une seule estimation. Prévoyez une petite marge pour les variations du taux et les dépenses imprévues. C’est moins spectaculaire qu’une conversion au centime près, mais bien plus réaliste lorsqu’on voyage.
Une méthode simple avant le départ
Quelques gestes suffisent à préparer ses paiements. Consultez les frais de votre carte, activez les alertes de transaction si elles sont disponibles et notez le taux de référence à la veille du départ. Vous aurez ainsi un point de comparaison, sans croire qu’il restera inchangé pendant tout le séjour.
- Vérifiez le cours EUR/MYR le jour de la transaction ;
- calculez le montant net après frais, plutôt que de vous fier à une annonce ;
- prévoyez un peu d’argent liquide pour les petites dépenses ;
- privilégiez le paiement en ringgits lorsqu’un terminal propose un choix de devise ;
- conservez les reçus des retraits et des opérations de change importantes.
Le change entre l’euro et le ringgit n’a rien de mystérieux : un taux, une formule et quelques frais à repérer. En 2026, le bon réflexe reste de vérifier le cours du jour plutôt que de retenir un chiffre prétendument valable toute l’année. Un calcul rapide aide à comprendre les prix ; une lecture attentive des conditions évite que les frais, eux, ne passent sous le radar.